
Solar
Financiamiento de paneles solares en Los Ángeles: costos y ahorro en la factura
Sí, es posible adoptar la energía solar sin comprar los paneles por adelantado: un contrato de arrendamiento solar (lease) o un acuerdo de compra de energía (PPA) permite que un tercero sea propietario del sistema mientras usted realiza pagos periódicos o paga por la electricidad generada. Estas opciones de financiamiento de paneles solares en Los Ángeles suelen tener una duración de 20 a 25 años. En cambio, un préstamo solar o una compra al contado le permiten ser el propietario directo del sistema.
Los costos iniciales más bajos pueden hacer atractivo un arrendamiento o PPA, mientras que la propiedad directa suele convenir a los propietarios que desean generar valor a largo plazo. Los detalles son determinantes: algunos contratos aumentan los pagos con el tiempo, y las tarifas de su empresa de servicios públicos influyen directamente en cómo la energía solar modificará su factura.
Esta guía compara arrendamientos, PPA, préstamos y compras al contado de manera clara. Descubrirá cómo las estructuras de pago, las tarifas eléctricas y el consumo de electricidad de su hogar afectan estas alternativas, ayudándole a evaluar cada opción según su presupuesto y los planes que tenga para su vivienda.
Puntos clave
- Compare el arrendamiento, el PPA, el préstamo solar y el pago al contado sopesando el desembolso inicial, la propiedad del equipo y la evolución de las cuotas con el tiempo.
- Mire más allá de la tasa de interés promocionada de un préstamo: las comisiones, el plazo de amortización y el hecho de si el préstamo es garantizado o no afectan su costo total.
- Calcule el período de amortización a partir del consumo eléctrico real de su hogar y su tarifa vigente, no de una promesa genérica de ahorro en la factura.
- Considere cuánta electricidad solar exporta a la red, ya que la energía exportada puede valorarse de manera diferente a la electricidad que consume directamente en casa.
- Analice los ahorros de una compra al contado junto con el costo total de financiamiento para determinar qué opción se adapta mejor a su presupuesto y planes patrimoniales.
Tabla de contenido
- ¿Es un arrendamiento solar o PPA la decisión acertada en California ahora?
- Prestamistas participantes y condiciones del préstamo
- Compras al contado y préstamos solares
- Tarifas eléctricas en California y amortización solar
- Compras al contado y ahorro en la factura de electricidad
- HelioCore: Paneles solares de alta eficiencia
¿Es un arrendamiento solar o PPA la decisión acertada en California ahora?
En Los Ángeles, los contratos de arrendamiento y los PPA mantienen la propiedad del sistema en manos de un tercero, mientras que un préstamo solar le permite financiar un sistema del cual usted es dueño. La interconexión con LADWP conecta la instalación a la red eléctrica, y la facturación neta contabiliza la energía enviada a la red. El programa piloto Feed-in Tariff Plus de LADWP respalda proyectos locales de energía solar y almacenamiento capaces de suministrar energía a centros de demanda cercanos cuando esto beneficia a la red.
Estructuras de pago de arrendamientos y PPA
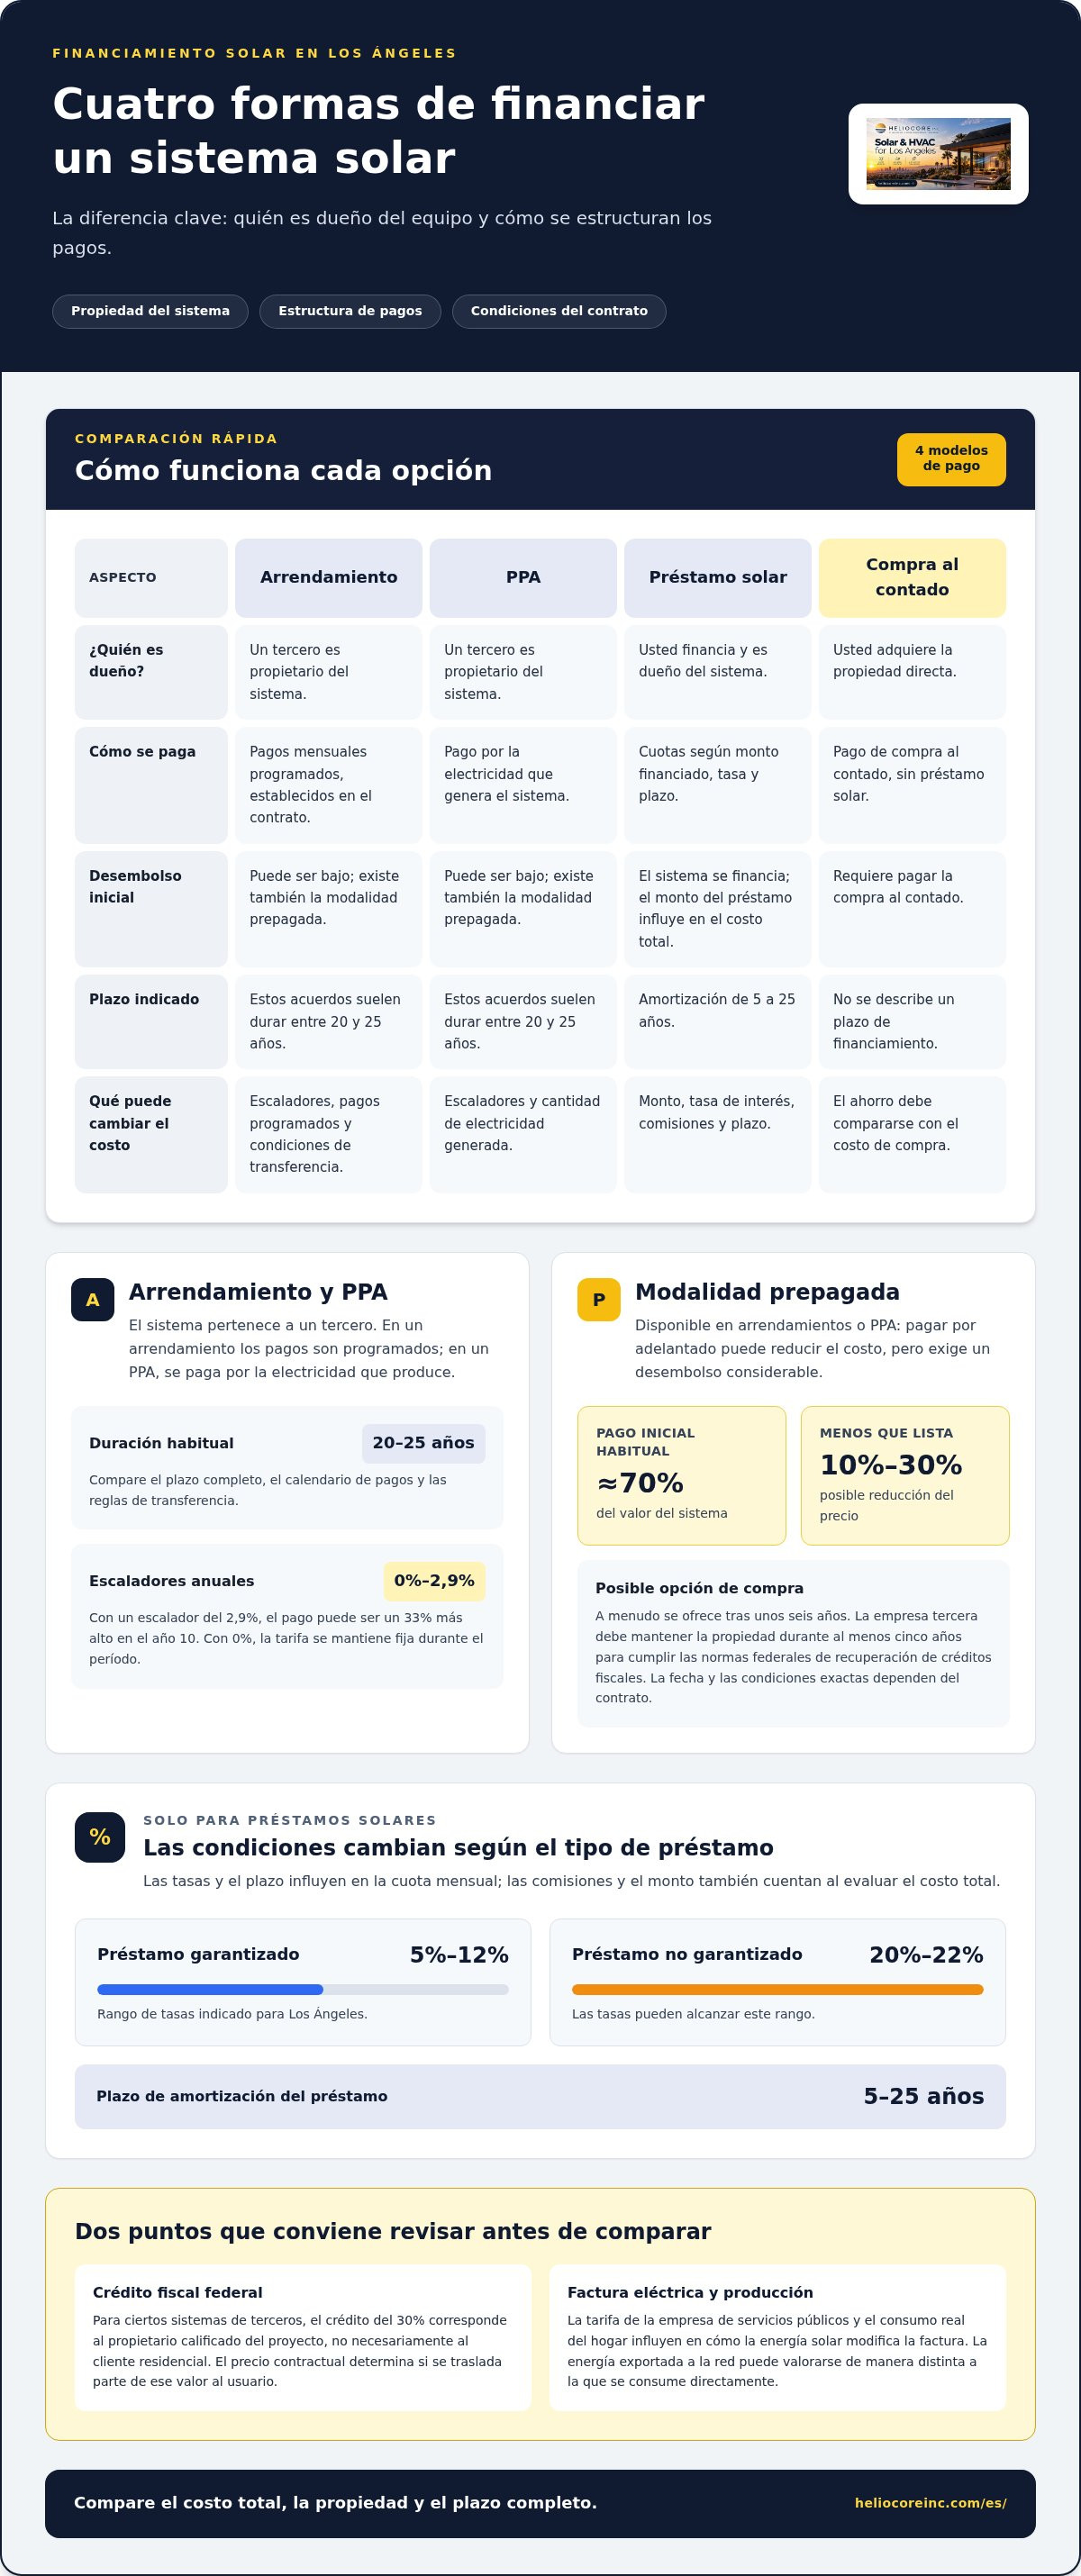
Un arrendamiento mensual establece pagos fijos bajo contrato, mientras que un PPA cobra por la electricidad que genera el sistema. En California, estos acuerdos suelen durar entre 20 y 25 años, por lo que es fundamental comparar el plazo completo, el calendario de pagos y las reglas de transferencia antes de firmar.
Las cláusulas de incremento anual (escaladores) oscilan generalmente entre el 0% y el 2,9%. Con un 2,9%, la tarifa por pago puede ser un 33% más alta en el año 10; un incremento del 0% mantiene la tarifa fija durante todo el período. Por otro lado, un arrendamiento o PPA prepagado requiere un pago inicial considerable, que habitualmente ronda el 70% del valor del sistema.
Las modalidades prepagadas pueden costar entre un 10% y un 30% menos que el precio de lista. A menudo incluyen una opción de compra tras unos seis años, aunque la empresa tercera debe mantener la propiedad durante al menos cinco años para cumplir con las normas federales de recuperación de créditos fiscales. Revise siempre el contrato para conocer la fecha y condiciones exactas de transferencia.
Comparación de arrendamientos, PPA y préstamos
Para los propietarios de Los Ángeles, un arrendamiento implica pagos programados sin ser dueño del sistema, mientras que un PPA vincula los pagos a la electricidad solar producida. Un préstamo solar financia una instalación propiedad del usuario. El monto del préstamo, la tasa de interés, las comisiones y el plazo de devolución determinan el costo total pagado.
Los sistemas solares en California propiedad de terceros pueden optar a un crédito fiscal federal del 30% según la Sección 48E si la construcción comienza antes del 4 de julio de 2026 o si el proyecto entra en servicio antes del 31 de diciembre de 2027, de acuerdo con el Servicio de Impuestos Internos (IRS). Dicho beneficio fiscal corresponde al propietario calificado del proyecto, no necesariamente al cliente residencial; el precio estipulado en el contrato determinará si parte de ese valor se traslada al usuario.
El Programa de Incentivos de Autogeneración (SGIP) de LADWP ofrece incentivos económicos a clientes residenciales calificados que instalen energía solar y baterías de almacenamiento. Para los fondos restantes del SGIP, la vía para hogares de ingresos calificados exige un ingreso igual o inferior al 80% del ingreso medio del área, según la Comisión de Servicios Públicos de California.
Venta con arrendamiento posterior (sale-leaseback) y financiamiento convencional
En una operación de venta con arrendamiento posterior (sale-leaseback), una empresa adquiere el sistema instalado y lo arrienda al propietario para su uso en la vivienda. Esto difiere de un préstamo solar convencional, donde el propietario pide dinero prestado y conserva la propiedad del equipo. El contrato define quién recibe los beneficios fiscales aplicables al proyecto.
Los sistemas en California propiedad de terceros pueden tener una vía de crédito fiscal distinta a la de los sistemas de propietarios particulares. En el caso de una venta con arrendamiento posterior o de un lease clásico, compare el incremento anual de pagos, las condiciones de traspaso y el cronograma hacia la propiedad. No asuma que un crédito fiscal equivale a un reembolso directo para el hogar.
Antes de decidir, compare los números de cada propuesta: total de pagos programados del arrendamiento o PPA, desembolso prepagado, amortización del préstamo y cualquier fecha programada para la transferencia. Luego, evalúe si el tiempo proyectado de permanencia en la vivienda es compatible con un contrato de 20 a 25 años o con la vía de propiedad tras seis años de un arrendamiento prepagado.
Prestamistas participantes y condiciones del préstamo
En Los Ángeles, los préstamos solares garantizados suelen presentar tasas de interés de entre el 5% y el 12%, mientras que las tasas no garantizadas pueden alcanzar entre el 20% y el 22%. Los plazos de amortización van de 5 a 25 años, y las cuotas mensuales dependen del monto financiado, la tasa de porcentaje anual (APR) y el plazo acordado.
Prestamistas participantes
Un préstamo solar es un contrato directo entre usted y una entidad financiera. Empresas de servicios públicos como PG&E, SDG&E, SCE y SoCalGas no revisan ni aprueban solicitudes de crédito. Su factura eléctrica y el préstamo son compromisos independientes, aun cuando la energía solar reduzca la cantidad de electricidad que compra de la red.
En primer lugar, identifique al prestamista especificado en la oferta y lea sus condiciones en conjunto con el alcance del proyecto. Un sistema con batería de respaldo puede requerir un monto de préstamo diferente al de una instalación exclusiva de paneles. Compare la APR del prestamista, las comisiones, el cronograma de pagos y los requisitos de crédito antes de elegir.
Montos del préstamo y plazos de amortización
El importe del préstamo debe coincidir exactamente con los trabajos contemplados en el contrato de instalación. Compruebe si incluye paneles, mano de obra y almacenamiento en batería, de ser el caso. Si el alcance financiado y el contrato de obra no coinciden, resultará difícil comparar las ofertas de manera equitativa.
Los plazos de amortización de préstamos solares van de 5 a 25 años. Un plazo más corto concentra los pagos en menos tiempo; un plazo más largo los distribuye en cuotas menores. Compare la cuota mensual con el desembolso total programado, ya que una mensualidad baja por sí sola no refleja el costo real del financiamiento.
Tasa de interés anual (APR) y comisiones de distribuidor
Mire más allá de la tasa APR publicada. En California, los préstamos solares con tasas de interés promocionales muy bajas suelen incluir comisiones de distribuidor (dealer fees) de entre el 10% y el 30% del valor del proyecto. Estas comisiones se suman al capital financiado, por lo que debe comparar la APR y el costo total con dichos cargos integrados.
Los préstamos solares garantizados suelen situarse entre el 5% y el 12% de interés, mientras que los no garantizados pueden llegar al 20%-22%. Estos rangos responden a estructuras de crédito distintas, no a ofertas intercambiables. Compare el mismo capital y plazo en todas las propuestas para comprobar cómo influyen el interés y las comisiones en la cuota y el costo final.
Plazos de aprobación del préstamo
El tiempo necesario para la aprobación depende del proceso de solicitud y análisis crediticio de cada entidad. Los pasos son sencillos: enviar la solicitud, presentar los detalles técnicos requeridos del proyecto, revisar la resolución del prestamista y cotejar las condiciones finales antes de aceptar.
Asegúrese de que la documentación financiera y el contrato de instalación estén alineados. Confirme que el importe del crédito aprobado cubra todo el proyecto y verifique cuándo inician los pagos según el contrato. Cada prestamista fija sus propios plazos de revisión; las empresas de servicios públicos mencionadas no intervienen en la aprobación ni definen sus términos.
Compras al contado y préstamos solares
Una compra al contado evita el pago de intereses y endeudamiento mensual, pero exige abonar el total por adelantado. Por su parte, el préstamo solar divide el gasto en pagos programados y le otorga la propiedad del equipo desde el inicio. La opción ideal depende de sus ahorros disponibles, las condiciones crediticias y el tiempo que planee vivir en la propiedad.
En una compra al contado, contraste el desembolso inicial con el ahorro proyectado en su factura con el transcurso de los años. En California, las instalaciones solares pagadas al contado suelen amortizarse en un plazo de 7 a 10 años sin considerar el crédito fiscal federal residencial. EnergySage señala un período medio de retorno de 10 años. Estas cifras son estimaciones referenciales y no un cálculo individual: las tarifas eléctricas, el rendimiento del equipo, los patrones de consumo y los incentivos locales inciden en el resultado.
Los propietarios que recurran al crédito deben comparar préstamos garantizados y no garantizados. Los garantizados oscilan comúnmente entre el 5% y el 12%, mientras que los no garantizados pueden escalar al 20%-22%. Como se indicó anteriormente, la tasa de interés es solo una parte de la ecuación. Revise la APR, las comisiones, el período de amortización y el importe total a pagar antes de firmar.
La duración del préstamo incide directamente en el equilibrio entre cuota mensual e intereses acumulados. Un plazo más extendido abarata el pago mensual, pero genera más intereses a lo largo de los años. Un plazo más breve eleva la mensualidad, pero acorta el tiempo de endeudamiento. Compare propuestas con el mismo monto y duración, y luego evalúe cómo se integra cada cuota junto a la factura residual de electricidad.
El marco fiscal también incide en la decisión de compra. El crédito fiscal federal residencial para energía limpia bajo la Sección 25D bajó al 0% el 1 de enero de 2026. Este cambio resulta fundamental para quienes compran o financian sistemas solares, ya que la rentabilidad esperada no debe fundamentarse en ese crédito residencial. Considere el precio al contado, el costo financiero y el ahorro proyectado de forma independiente al hacer su comparativa.
Siga este orden para comparar opciones: primero, defina cuánto puede pagar al contado sin comprometer sus fondos de emergencia. Luego, compare esa cifra con la APR del préstamo y el total a devolver. A continuación, calcule cuánta electricidad del sistema aprovechará directamente en casa, teniendo en cuenta las tarifas vigentes y su consumo. Por último, compare el plazo estimado de amortización con los años que planea conservar la casa. Esto le dará una perspectiva a largo plazo sin limitarse a la cuota mensual.
Por ejemplo, compare el pago al contado con el total a desembolsar mediante un préstamo, y sopese ambos escenarios frente a la reducción potencial en sus facturas. El pago directo ahorra costos financieros; el préstamo conserva liquidez inicial pero suma intereses. Evalúe el impacto económico integral en el hogar, sumando la factura eléctrica remanente, en lugar de considerar la cuota del préstamo de forma aislada.
Tarifas eléctricas en California y amortización solar
Las tarifas de electricidad en California determinan cuánto ahorra un hogar al autoconsumir energía solar en vez de comprar electricidad de la red. Al 1 de marzo de 2026, las tarifas residenciales promedio eran de 33,7 centavos por kWh en PG&E, 34,5 centavos en SCE y 45,7 centavos en SDG&E. Su compañía suministradora es un factor clave, pero los hábitos de consumo de su familia también lo son.
El esquema de facturación neta de California, conocido habitualmente como NEM 3.0, compensa los excedentes solares exportados a tarifas inferiores a las que pagan los hogares por la energía de la red. La mayoría de las exportaciones se valoran entre 5 y 8 centavos por kWh. Por ello, consumir la energía solar directamente en la vivienda genera un ahorro mucho mayor en la factura que inyectar esa misma electricidad a la red.
La proporción de energía solar consumida al momento de generarse influye de forma directa en el cálculo de ahorro. Consumir más energía solar in situ permite evitar compras de electricidad a tarifas minoristas elevadas. En cambio, la energía inyectada a la red recibe créditos menores. Compare la producción esperada con el consumo diurno, la demanda nocturna y la posible inclusión de almacenamiento en batería.
Las estimaciones de amortización sirven como referencia inicial, no como una predicción exacta para su caso. En California, los sistemas pagados al contado se amortizan generalmente en un período de 7 a 10 años sin crédito fiscal residencial federal. En el conjunto de Estados Unidos, el retorno estimado varía entre 6 y 12 años, según las tarifas locales, el rendimiento del sistema, el consumo energético y los incentivos vigentes. Una referencia de 10 años ayuda a contextualizar la inversión, pero sus tarifas y patrones de uso definirán el resultado real.
Compare los ahorros con el calendario de pagos completo. La cuota de un préstamo puede prolongarse durante 20 años, mientras que la factura eléctrica fluctuará según la energía solar consumida y los créditos por excedentes exportados. Analice la cuota mensual del crédito junto con el importe remanente de la factura eléctrica, en lugar de evaluar cualquiera de estos valores por separado como el costo energético del hogar. Si evalúa un arrendamiento o PPA, incorpore en el análisis sus pagos programados y los posibles incrementos anuales.
Las tarifas eléctricas en California han aumentado significativamente con el tiempo. Entre 2016 y marzo de 2026, las tarifas residenciales subieron un 69% en PG&E, un 101% en SCE y un 98% en SDG&E. Si bien estos datos reflejan incrementos históricos y no garantizan tarifas futuras, ilustran por qué cualquier estimación de amortización debe basarse en la tarifa aplicable y distinguir con precisión entre la electricidad autoconsumida y la exportada.
Para comparar opciones con precisión, identifique a su proveedor de energía, estime la cuota de energía solar que consumirá en su hogar y calcule la energía exportada según la tarifa de facturación neta correspondiente. Después, contraste el ahorro estimado en la factura con las cuotas del préstamo, los pagos de arrendamiento o las tarifas del PPA a lo largo del tiempo. Un plazo de amortización a 10 años y un calendario de financiamiento a 20 años responden a preguntas distintas: uno mide la recuperación de la inversión y el otro la duración de las obligaciones de pago.
Compras al contado y ahorro en la factura de electricidad
Comprar al contado convierte una inversión inicial en una fuente continua de energía limpia para el hogar. Para calcular su rentabilidad, considere el desembolso efectuado, los kilovatios hora no comprados a la red, las compensaciones por energía inyectada y los cargos fijos que permanezcan en la factura. El monto a pagar bajará, pero la cuantía final dependerá de cuánta energía generada se autoconsuma en tiempo real.
Tome estas cifras como punto de comparación y no como una previsión inmutable. Las tarifas eléctricas, los hábitos del hogar, el rendimiento técnico y la remuneración de los excedentes influyen en el ahorro real. Una vivienda que consume más energía solar conforme se produce necesitará comprar menos electricidad a la compañía suministradora.
Piense en un hogar con una factura de electricidad mensual de $200. Tomando en cuenta la inflación, esa familia desembolsaría aproximadamente $117.378 en los próximos 25 años. Este caso ilustra el amplio horizonte que respalda una compra al contado. Sin embargo, no significa que la energía solar elimine por completo la factura: el saldo a pagar dependerá del tipo de servicio eléctrico y del consumo del hogar.
La facturación neta en California también determina el valor económico de la producción solar. La mayor parte de la energía exportada se remunera a unos 5 a 8 centavos por kWh, mientras que la electricidad comprada a la red suele ser bastante más cara. Compare las horas de mayor consumo con los picos de generación del sistema. Esa discrepancia explica por qué la producción anual total por sí sola no indica el ahorro efectivo en la factura.
Un contrato de arrendamiento solar prepagado suele exigir cerca del 70% del valor de la instalación por adelantado. Este desembolso se diferencia de una compra al contado en que la propiedad del equipo sigue perteneciendo a una empresa externa. Evaluar ambas opciones requiere contrastar la inversión inicial, la titularidad de los paneles y cómo operan los pagos y compensaciones a lo largo del contrato.
Para obtener un cálculo representativo, recopile las facturas de luz de un año entero y observe las variaciones estacionales. Compare ese consumo con la generación solar proyectada y separe la energía que consumirá en casa de los excedentes exportados. Por último, compare la reducción estimada en las facturas con la inversión inicial requerida. Así obtendrá una estimación ajustada a la demanda real de su vivienda y no a un promedio genérico.
La compra al contado es ideal para quienes disponen de liquidez y desean evitar el pago de intereses financieros. El contrapunto reside en inmovilizar más capital al comienzo. Contraste ese desembolso inicial con el ahorro proyectado durante la vida útil del sistema, sin olvidar los cargos fijos de la red. Una proyección de ahorros a 25 años resulta verdaderamente útil cuando sus supuestos coinciden con sus tarifas y patrones de consumo.
¿Listo para conocer cómo se adaptaría un sistema solar al consumo de su hogar? Explore un plan de instalación solar y compare el impacto previsto en su factura frente a sus costos actuales de electricidad.
HelioCore: Paneles solares de alta eficiencia
HelioCore Inc. ayuda a los propietarios de viviendas en Los Ángeles a conectar las opciones de financiamiento con los detalles técnicos de un proyecto solar. Sus paneles solares de alta eficiencia y su servicio integral de instalación le permiten evaluar las características del sistema según el consumo energético de su hogar y sus metas de ahorro. Tanto si evalúa un arrendamiento como un préstamo o una compra al contado, analice cómo encajan la propiedad del equipo y la modalidad de pago en sus planes futuros.
La incorporación de baterías de almacenamiento también puede ser una decisión acertada si desea aprovechar la energía solar fuera de las horas de sol. Contar con un alcance de proyecto bien definido facilita contrastar las condiciones de financiamiento con la instalación exacta que desea colocar.
Para evaluar las necesidades solares de su propiedad, comuníquese con HelioCore Inc..
Elija un plan solar que se adapte a su próxima etapa
La alternativa de financiamiento que elija debe responder a algo más que al presupuesto de este mes. Considere cuántos años piensa vivir en la propiedad, qué método de pago prefiere y si sus necesidades energéticas podrían aumentar en el futuro. Esta visión global le ayudará a escoger una modalidad que continúe siendo conveniente con el paso de los años.
Elegir entre las distintas opciones de financiamiento de paneles solares en Los Ángeles es también una excelente oportunidad para evaluar la eficiencia energética integral de su vivienda. HelioCore ofrece paneles solares de alta eficiencia, sistemas de climatización (HVAC) y baterías de almacenamiento. Conversar en detalle sobre el consumo de su hogar le permitirá identificar las prioridades técnicas mientras evalúa la conveniencia de comprar, financiar o arrendar.
Cuando esté listo para dar el paso hacia la energía solar, comuníquese con HelioCore sobre financiamiento solar. Presente sus dudas y las metas de su hogar. Definir con claridad el siguiente paso hará que una mejora de esta magnitud resulte mucho más sencilla de planificar.
Preguntas frecuentes
¿Se pueden alquilar paneles solares?
Sí. Un arrendamiento solar le permite utilizar paneles de los cuales una empresa tercera es propietaria a cambio de cuotas periódicas. En California, estos contratos duran comúnmente entre 20 y 25 años, y algunos estipulan incrementos anuales en las mensualidades. El PPA es otra opción bajo propiedad de terceros: en él usted paga por la electricidad generada por los paneles. Antes de firmar, verifique los ajustes de tarifas, las obligaciones de mantenimiento y lo que ocurre con el contrato si decide vender su vivienda.
¿Cuánto cuesta realmente un préstamo solar en 2026?
El costo total depende de la cantidad financiada, los intereses, las comisiones y el plazo acordado, no solo de la tasa promocional. Las tasas de préstamos solares garantizados suelen situarse entre el 5% y el 12%, mientras que las no garantizadas pueden llegar al 20%-22%. Los plazos de pago abarcan de 5 a 25 años. Compare el total acumulado de las cuotas y la APR, incluyendo posibles comisiones de distribuidor, para conocer el costo financiero real.
¿Sigue teniendo sentido pagar al contado sin el crédito fiscal?
Puede tener mucho sentido si cuenta con la liquidez necesaria y el ahorro estimado en su factura amortiza la inversión de forma razonable. En California, los sistemas pagados al contado suelen amortizarse entre 7 y 10 años sin requerir el crédito fiscal federal residencial. Esa proyección varía según las tarifas de su empresa eléctrica, el consumo familiar y el rendimiento del sistema. Compare el desembolso directo con el costo total de un financiamiento, sin descuidar los cargos fijos de la red y las compensaciones por excedentes.
¿Cómo funcionan los incentivos solares con las diferentes opciones de financiamiento?
El acceso a incentivos depende en gran medida de quién ostente la propiedad del sistema y del programa específico. El crédito fiscal residencial para energía limpia bajo la Sección 25D bajó al 0% el 1 de enero de 2026. Los sistemas en California en manos de terceros pueden optar al crédito fiscal federal del 30% según la Sección 48E si cumplen los plazos establecidos de inicio de obras o puesta en servicio, según el Servicio de Impuestos Internos (IRS). Las cláusulas contractuales determinarán si dichos beneficios empresariales reducen el costo para el cliente.
¿Qué opciones de financiamiento de paneles solares están disponibles para los propietarios de viviendas en Los Ángeles?
Entre las opciones de financiamiento de paneles solares en Los Ángeles se encuentran la compra al contado, préstamos con o sin garantía, arrendamientos mensuales o acuerdos PPA y contratos prepagados. Se diferencian por la titularidad de los equipos, el esquema de cuotas y las reglas de traspaso. Los propietarios también pueden evaluar financiamientos asociados a la propiedad (como programas PACE) y analizar sus repercusiones legales sobre la vivienda. Compare cada alternativa con su presupuesto y planes patrimoniales.
¿Existen créditos fiscales y reembolsos solares federales, de California o de Los Ángeles disponibles en 2026?
El crédito fiscal federal residencial de la Sección 25D se sitúa en el 0% en 2026. Los sistemas propiedad de empresas terceras pueden calificar bajo la Sección 48E si cumplen con los plazos previstos. En California, el programa general de reembolsos para baterías SGIP cerró el 31 de diciembre de 2025; la vía restante para hogares de ingresos calificados exige ingresos iguales o inferiores al 80% de la media del área, de acuerdo con la Comisión de Servicios Públicos de California. Por su parte, LADWP ofrece incentivos específicos para clientes residenciales calificados que incorporen energía solar y baterías.
¿Cómo pueden los propietarios comparar ofertas de financiamiento solar e identificar comisiones de distribuidor o costos ocultos?
Para comparar ofertas de financiamiento solar en Los Ángeles de forma justa, use exactamente el mismo alcance de instalación y monto de crédito. Revise la APR, la suma total de las cuotas, los años de amortización, las cláusulas de incremento anual, las condiciones de traspaso y la propiedad del equipo. En California, los créditos solares con intereses publicitarios muy bajos suelen incluir comisiones de distribuidor de entre el 10% y el 30% sobre el precio de la obra. Exija el desglose por escrito y compare el desembolso total, ya que una cuota mensual atractiva puede ocultar sobrecostos o plazos excesivamente largos.
¿Qué sucede con los pagos de préstamos, arrendamientos o PPA solares al vender una vivienda en California?
El destino de los pagos está determinado por el contrato original. Un préstamo representa una deuda financiera personal independiente, mientras que un contrato de arrendamiento o PPA suele exigir la transferencia de la titularidad al nuevo comprador u otra salida estipulada en sus términos. Revise los requisitos de traspaso, liquidación anticipada y aprobación crediticia del comprador antes de poner la casa en venta. Si el equipo está arrendado, tenga claro el saldo pendiente y explique el acuerdo a los posibles compradores desde el inicio de la negociación.